Resposta rápida:
O crédito bancário para a agricultura em Moçambique está disponível através de bancos comerciais com "agri-desks" dedicados (como BCI, Standard Bank, Moza Banco e outros), do programa FINOVA, gerido pela GAPI com fundos do Banco de Moçambique e da cooperação alemã (KfW), e de linhas específicas como o SUSTENTA, com taxas de juro até 12% e prazos de reembolso até 10 anos. Apesar desta oferta, o crédito agrícola representa ainda uma fatia muito pequena do total emprestado pelo sistema bancário no país, cerca de 2,8% da carteira total de crédito.
Pedir um empréstimo a um banco para a machamba continua a soar, para muitos produtores moçambicanos, como algo reservado a grandes empresas, mas a realidade tem vindo a mudar, ainda que devagar.
Neste guia, o produtor vai perceber como funciona o crédito bancário e o microcrédito para a agricultura em Moçambique: que bancos têm linhas dedicadas ao sector, como funciona o programa FINOVA gerido pela GAPI, as condições da linha de crédito SUSTENTA, e os obstáculos mais comuns no acesso a este tipo de financiamento.
Este artigo complementa o guia sobre fundos de apoio ao agronegócio em Moçambique, que cobre fundos e programas de apoio fora do sistema bancário, aqui o foco é especificamente o crédito bancário e o microcrédito.
Porque o Crédito Agrícola é Tão Escasso em Moçambique
Segundo um estudo de mapeamento de instrumentos financeiros para o sector agrícola, encomendado pelo Ministério da Agricultura, Ambiente e Pescas (MAAP), o investimento total baseado em dívida no sector agrícola representa apenas cerca de 2,8% da carteira total de empréstimos pendentes do sistema bancário moçambicano, uma fatia pequena face ao peso da agricultura na economia do país.
Isto acontece apesar de alguns dos maiores bancos comerciais já terem agri-desks dedicados, com pessoal e estratégias próprias para o sector.
As taxas de juro elevadas são apontadas como um dos principais obstáculos: segundo o mesmo estudo, as taxas praticadas em Moçambique chegam a ser o dobro da margem bruta de muitas culturas, tornando o crédito bancário convencional pouco atractivo para actividades agrícolas de menor rentabilidade por hectare.
Como Funciona a Taxa de Juro no Sistema Bancário Moçambicano
As operações de crédito de taxa variável em Moçambique seguem a chamada Prime Rate do Sistema Financeiro, definida pelo Banco de Moçambique, que resulta da taxa de política monetária (taxa MIMO) somada a um prémio de custo, acrescida ainda de um spread de risco que cada banco define consoante o perfil do cliente e da operação. Na prática, isto significa que o custo final de um crédito agrícola varia bastante conforme o banco, o histórico do produtor e o tipo de garantia oferecida.
Um factor que pesa na aprovação de qualquer crédito é o histórico do proponente na Central de Registo de Crédito do Banco de Moçambique: produtores ou empresas com incidentes não regularizados no sistema bancário têm o acesso a novo crédito dificultado, por isso vale a pena verificar esta situação antes de avançar com um pedido.
Dica: antes de procurar um banco, reúna toda a documentação da machamba ou empresa (registo, histórico de produção, eventuais contratos de venda), os bancos com agri-desk tendem a avaliar favoravelmente produtores que já demonstram alguma organização e regularidade de vendas.
FINOVA: Crédito de Investimento via GAPI
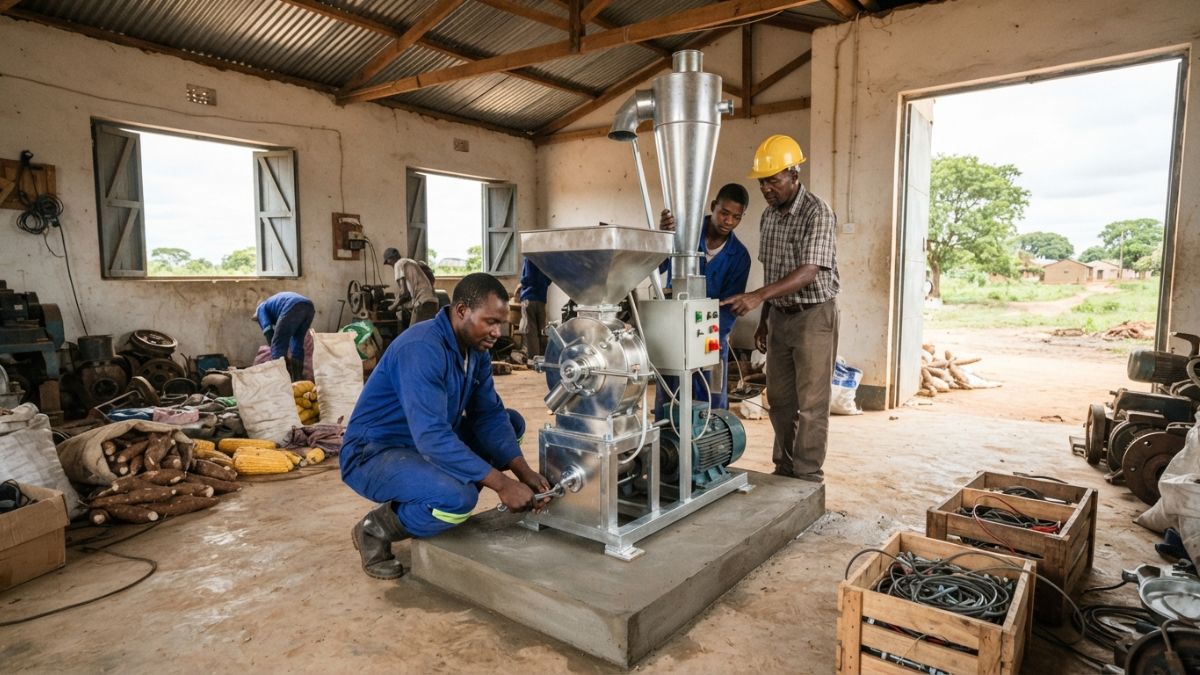
O FINOVA é um programa promovido pelo Banco de Moçambique, com fundos da cooperação alemã (KfW), que visa impulsionar o crédito e o investimento no sector agrário. Através da GAPI - Sociedade de Investimentos, o FINOVA canaliza recursos de longo prazo para apoiar micro, pequenas e médias empresas (MPME) do agronegócio, com condições financeiras mais vantajosas do que o crédito bancário convencional.
Entre os objectivos do programa estão facilitar o acesso a crédito de investimento para MPME agrícolas e agroindustriais, estimular a modernização e mecanização da produção, promover a inclusão de mulheres e jovens empreendedores, e incentivar investimentos sustentáveis e tecnologias limpas no sector.
Linha de Crédito SUSTENTA
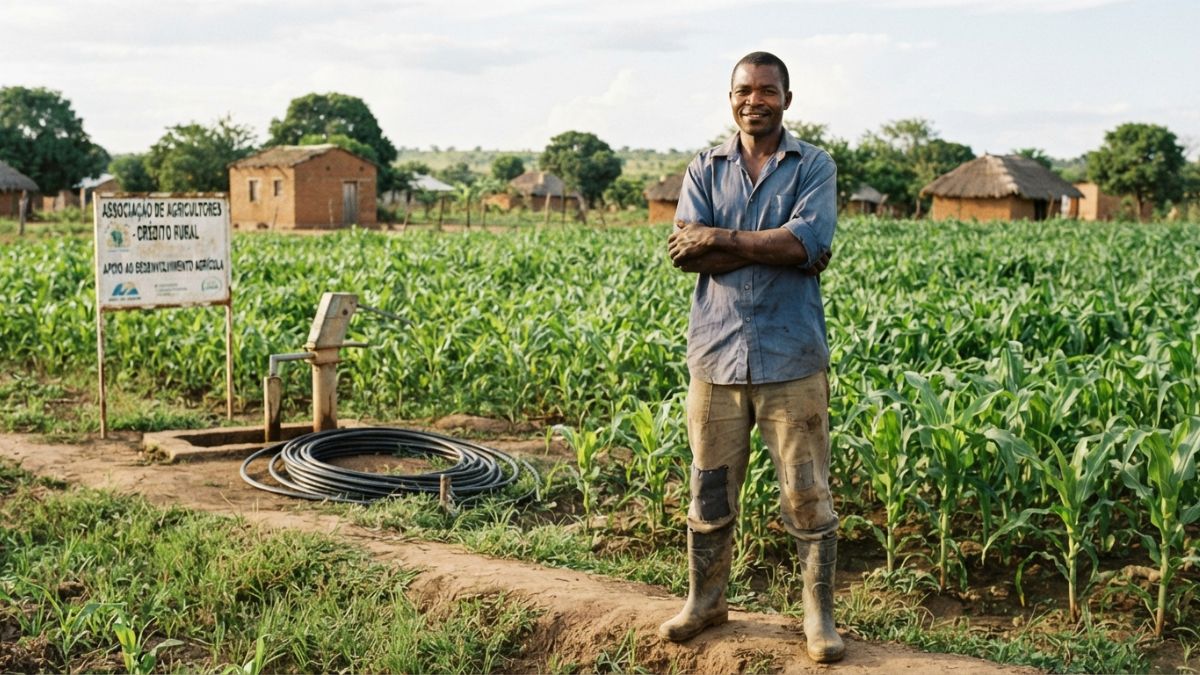
A linha de crédito ligada ao programa SUSTENTA tem condições específicas, pensadas para produtores de menor escala:
Estas condições, sobretudo a taxa de juro mais baixa e o prazo alargado, tornavam o SUSTENTA uma opção mais acessível do que o crédito bancário convencional para produtores que se enquadrem no perfil do programa.
Outras Formas de Financiamento em Desenvolvimento
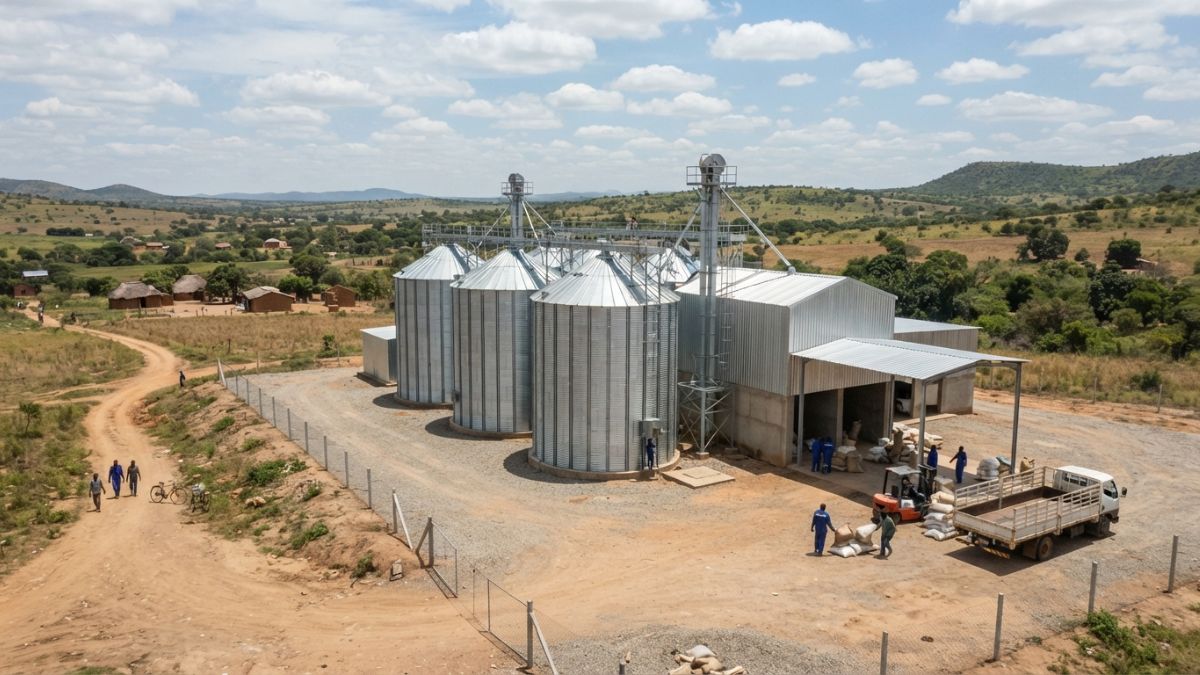
Moçambique tem também explorado o financiamento por recibo de armazém (Warehouse Receipt Financing, ou WHR), em que o produto agrícola armazenado em condições certificadas serve de garantia para obter crédito.
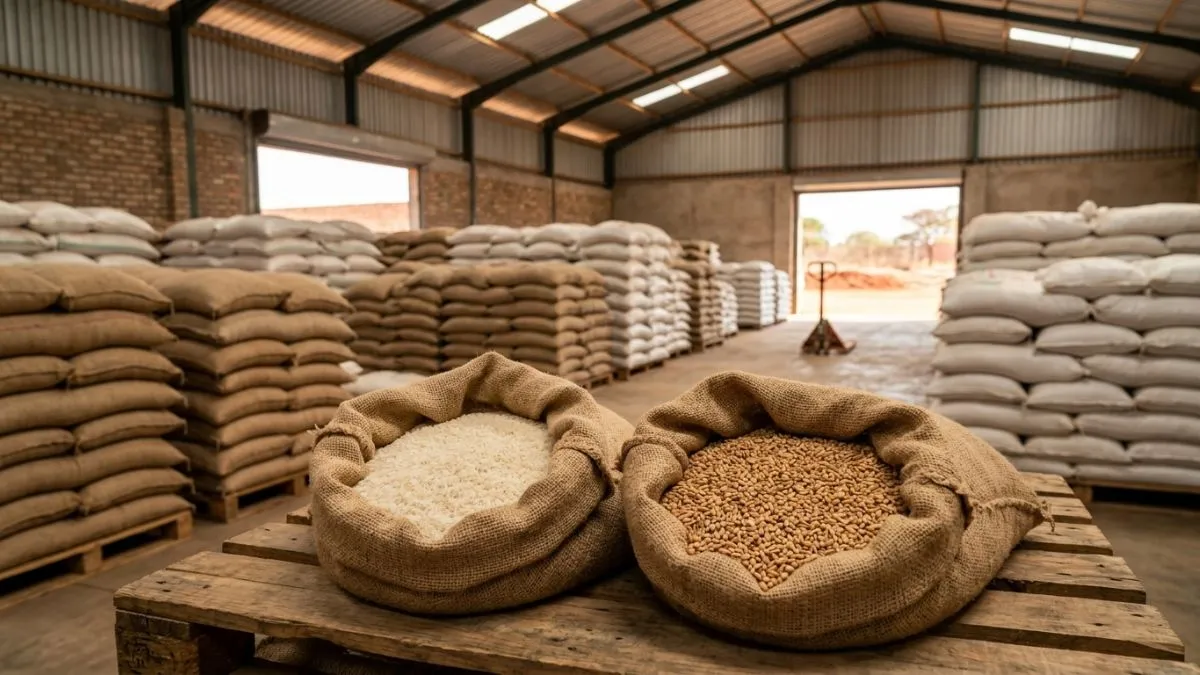
Segundo o mesmo estudo do MAAP, foi assinado um memorando de entendimento entre a Bolsa de Mercadorias de Moçambique e a Bolsa de Valores de Moçambique para facilitar a aceitação de certificados de depósito como instrumentos financeiros negociáveis.
Ainda assim, o país identificou mais de 150 armazéns com potencial para este sistema, mas nenhum estava certificado até à data do estudo, um sinal de que este mecanismo ainda está numa fase inicial no país.
Para produtores que já praticam boas técnicas de armazenamento pós-colheita, este é um mecanismo a acompanhar de perto, já que pode no futuro representar uma alternativa a garantias tradicionais como terra ou bens imóveis. Veja o guia sobre como conservar e armazenar a produção pós-colheita para preparar a machamba desde já para este tipo de oportunidade.
Erros Comuns ao Procurar Crédito Agrícola
● Procurar apenas um banco e desistir ao primeiro "não", sem comparar agri-desks de diferentes instituições;
● Não verificar previamente a situação na Central de Registo de Crédito do Banco de Moçambique;
● Ignorar programas com condições mais vantajosas, como o FINOVA ou o SUSTENTA, por desconhecimento;
● Não preparar documentação básica da machamba ou empresa antes de pedir uma reunião com o banco;
● Comparar apenas a taxa de juro nominal, sem considerar comissões, spread e prazo de reembolso no custo total do crédito.
Perguntas Frequentes sobre Crédito Bancário e Microcrédito Agrícola
Qual é a diferença entre o FINOVA e o SUSTENTA?
O FINOVA é um programa de crédito de investimento de longo prazo, gerido pela GAPI, dirigido a micro, pequenas e médias empresas do agronegócio. O SUSTENTA é uma linha de crédito com montantes mais pequenos e condições específicas (até 60.000 MZN, taxa até 12%), mais vocacionada para produtores de menor escala.
Porque é que o crédito agrícola é tão pouco usado em Moçambique?
Segundo estudos do sector, as taxas de juro elevadas do crédito bancário convencional, face à rentabilidade de muitas culturas, são um dos principais obstáculos, a par de exigências de garantia que muitos pequenos produtores não conseguem cumprir.
Preciso de garantia (colateral) para conseguir crédito agrícola?
Na maioria dos casos sim, embora mecanismos como o financiamento por recibo de armazém estejam a ser desenvolvidos no país precisamente para reduzir esta barreira, usando o próprio produto armazenado como garantia.
Onde posso confirmar se tenho incidentes de crédito registados?
Junto do Banco de Moçambique, através da Central de Registo de Crédito — vale a pena confirmar esta situação antes de avançar com qualquer pedido de crédito.
O microcrédito é diferente do crédito bancário convencional?
Sim, geralmente envolve montantes menores, processos de aprovação mais simples e, nalguns programas como o SUSTENTA, condições mais favoráveis do que o crédito bancário tradicional, precisamente para servir produtores de menor escala.
Conclusão
O crédito bancário e o microcrédito para a agricultura em Moçambique ainda representam uma fatia pequena do sistema financeiro, mas a oferta tem crescido, de agri-desks bancários a programas como o FINOVA e o SUSTENTA.
Conhecer as diferentes opções, preparar a documentação da machamba com antecedência e comparar condições entre instituições são os passos que mais aumentam as hipóteses de conseguir financiamento em condições justas.
Para conhecer também os fundos e programas de apoio fora do sistema bancário, veja o guia sobre fundos de apoio ao agronegócio em Moçambique.