Resposta rápida:
As principais fontes de financiamento para agronegócio em Moçambique são o FARE (Fundo de Apoio à Reabilitação Económica), o BCI (Banco Comercial e de Investimentos), o Absa Moçambique (anteriormente Barclays), o Letshego e as cooperativas de crédito rurais. Os requisitos base para qualquer pedido são: plano de negócio, NUIT, BI ou passaporte, e garantia (terra, equipamento ou fiador). Os prazos de aprovação variam de 3 a 12 semanas dependendo da instituição e do valor.
Crédito agrícola em Moçambique é uma ferramenta importante para financiar a compra de sementes, fertilizantes, tractores e outros equipamentos necessários para aumentar a produção. As condições variam conforme a instituição, o montante solicitado, o prazo de reembolso e o risco do projecto.
O FARE (Fundo de Apoio à Reabilitação da Economia) apoia a expansão do financiamento para zonas rurais através de instituições financeiras e mecanismos comunitários, mas é necessário confirmar directamente quais os produtos disponíveis para cada produtor. Consulte o portal oficial do FARE.
Para projectos agrícolas de maior dimensão, o BCI e o Absa disponibilizam soluções de financiamento empresarial e de activos, incluindo equipamentos agrícolas. Como referência histórica, uma linha do BCI para negócios em zonas rurais anunciava uma taxa fixa de 15% ao ano, com financiamento até 5.000.000 MT e prazos de 12 a 60 meses; contudo, a disponibilidade anunciada terminou em Dezembro de 2024. Consulte as soluções de financiamento do BCI para o agronegócio e as opções de financiamento empresarial do Absa.
Como exemplo adicional, um estudo sobre instrumentos de financiamento agrícola em Moçambique identificou uma linha de crédito para pequenas e médias empresas com taxa de 14% ao ano para financiamento directo e 12% para financiamento indirecto, até 2.500.000 MT. Estes valores são referências documentadas no estudo e não devem ser interpretados como uma oferta actualmente aberta. Consulte o estudo sobre instrumentos de financiamento para o sector agrícola em Moçambique.
Antes de contratar, peça uma simulação por escrito e compare a taxa de juro, as comissões, as garantias exigidas e o custo total do empréstimo. As taxas de 12% a 28% ao ano podem servir como intervalo indicativo para análise de propostas, mas não representam uma tabela actualizada de todos os bancos. Para produtores sem acesso à banca formal, os grupos de poupança e crédito rotativo, conhecidos como xitique, podem constituir uma alternativa para mobilizar recursos e investir na machamba.
Por que o Financiamento é Crítico para o Agronegócio em Moçambique
A falta de acesso a financiamento é um dos principais constrangimentos ao crescimento do agronegócio em Moçambique. A maioria dos produtores moçambicanos opera com capital próprio insuficiente para: comprar insumos de qualidade em quantidade adequada, investir em equipamentos que aumentem a produtividade, expandir a área cultivada, e suportar o período entre a sementeira e a receita da colheita.
O crédito agrícola é diferente do crédito comercial comum porque a agricultura tem uma característica que nenhum outro negócio tem: os custos ocorrem meses antes das receitas. Um produtor de milho que semeia em Novembro só recebe a receita em Março. Precisa de financiar 4 a 5 meses de custos sem nenhuma entrada. Esta característica exige linhas de crédito com prazos e calendários de reembolso adaptados ao ciclo agrícola.
Para perceber como estruturar correctamente o fluxo de caixa de um projecto agrícola antes de pedir financiamento, consulte o nosso guia sobre como fazer um plano de negócio agrícola em Moçambique, que inclui um modelo de orçamento e projeções financeiras por campanha.
Os Tipos de Financiamento Disponíveis em Moçambique
O mercado financeiro moçambicano oferece várias modalidades de financiamento para o agronegócio, com características muito diferentes em termos de valor, prazo, taxa e requisitos:
• Crédito de campanha (curto prazo): prazo de 6 a 12 meses, para financiar insumos, sementes e mão-de-obra de uma campanha agrícola. Reembolso no momento da colheita. É o mais comum e o mais acessível.
• Crédito de investimento (médio e longo prazo): prazo de 3 a 10 anos, para financiar equipamentos (tractores, sistemas de irrigação, armazéns), infra-estruturas ou expansão da área cultivada. Reembolso mensal ou sazonal.
• Microcrédito: montantes pequenos (de 5.000 a 100.000 MZN), prazo curto, acesso mais simples, taxa mais alta. Ideal para produtores que estão a começar ou que não têm acesso ao sistema bancário formal.
• Crédito de grupo (grupo solidário): um grupo de produtores pede crédito conjuntamente e é solidariamente responsável pelo reembolso. Reduz o risco para a instituição e permite aceder a crédito sem garantia individual.
• Crédito de contrato (contract farming): um comprador (empresa agro-industrial, exportador, supermercado) adianta insumos ou dinheiro ao produtor e desconta na compra da produção. Não é um banco mas funciona como crédito.
FARE: O Fundo com Taxas Mais Acessíveis
O FARE (Fundo de Apoio à Reabilitação Económica) é a instituição de microfinancuamento do Estado moçambicano com maior foco no agronegócio. Opera através de bancos parceiros (BIM, BCI, Absa) e disponibiliza crédito com taxas mais baixas do que o mercado comercial, graças à componente de subsiídio do Estado.
Características das linhas do FARE para agronegócio
• Montantes: de 50.000 MZN até 5.000.000 MZN dependendo da linha e do tipo de projecto.
• Taxa de juro: 12 a 18% ao ano (varia por linha e por ano). Muito inferior à taxa de mercado comercial de 22 a 28%.
• Prazo: até 5 anos para investimento; 12 meses para crédito de campanha.
• Garantia: exigida na maioria das linhas: título de terra, equipamento, imóvel ou fiador com recursos comprováveis.
• Sector prioritário: pecuária, horticultura, fruticultura, cereais e processamento agro-alimentar.
Como aceder ao FARE
Contactar directamente os escritórios provinciais do FARE em Maputo, Beira, Nampula, Quelimane, Tete e Chimoio, ou aceder através dos bancos parceiros. Apresentar o plano de negócio, NUIT, BI, documentos de garantia e histórico de produção ou de rendimentos. O prazo de aprovação varia de 4 a 8 semanas.
Caso real: avicultora de Quelimane, Zambézia (2025)
Uma avicultora de Quelimane com 4 anos de experiência solicitou 250.000 MZN ao FARE através do BIM de Quelimane para expandir o seu aviário de 500 para 2.000 frangos. Apresentou plano de negócio de 15 páginas elaborado com apoio do SDAE, extractos bancários dos últimos 6 meses, e o título de utilização e aproveitamento da terra do seu quintal como garantia. O FARE aprovou o crédito em 6 semanas a uma taxa de 15% ao ano com prazo de 3 anos. O primeiro lote de frangos com a nova capacidade gerou receita suficiente para cobrir a primeira prestação e ainda ter margem de lucro.
BCI: Crédito Agrícola para Projectos de Média e Grande Dimensão
O BCI (Banco Comercial e de Investimentos) é o maior banco privado moçambicano e tem linhas de crédito agrícola para projectos de média e grande dimensão. Trabalha frequentemente em articulação com o FARE e com fundos internacionais (PROIRRI, PROSUL, FCA) para disponibilizar crédito a condições mais favoráveis do que as de mercado.
• Linhas agrícolas: crédito de campanha, crédito de investimento para mecanização, irrigação e agroindústria.
• Montantes: a partir de 200.000 MZN. Projectos acima de 2.000.000 MZN exigem avaliação técnica mais detalhada.
• Taxa: 19 a 25% ao ano, consoante a linha e o perfil de risco do cliente.
• Garantia: hipoteca de bens imóveis, penhor de equipamentos ou avales bancários.
• Vantagem: rede de balcões em todo o país e possibilidade de conta corrente para gestão do fluxo de caixa da exploração.
Absa Moçambique: Financiamento para Agronegócio e Agroindústria
O Absa Moçambique (anteriormente Barclays) tem uma divisão dedicada ao agronegócio com foco em projectos de maior dimensão, especialmente na agroindústria, na exportação e em sectores com cadeias de valor estabelecidas (caju, tabaco, açúcar, soja).
• Perfil preferencial: empresas com facturação formal, histórico de pelo menos 2 a 3 anos de operação, contratos de venda ou exportação estabelecidos.
• Produtos: crédito de campanha, financiamento de equipamentos, factoring sobre facturas agrícolas, cartas de crédito para importação de insumos.
• Taxa: 18 a 26% ao ano.
• Vantagem: acesso a produtos de gestão cambial para exportadores e capacidade de financiar projectos em dólares para empresas com receitas em moeda estrangeira.
Comparação das principais fontes de financiamento agrícola em Moçambique (2026)
Letshego e Microfinanças: Opções para Pequenos Produtores
O Letshego é uma instituição de microfinanças com presença em todo Moçambique e especializada em crédito para trabalhadores e micro-empreendedores sem acesso ao sistema bancário tradicional. Para o pequeno produtor agrícola, o Letshego pode ser uma opção quando os valores são pequenos e a garantia formal não está disponível.
A taxa do Letshego é mais elevada do que a do FARE ou dos bancos comerciais, mas os requisitos são mais simples e o prazo de aprovação pode ser de apenas 1 a 2 semanas. Para produtores com rendimento salarial noutro sector (funcionário público que também faz agricultura), o Letshego pode financiar até 80% do salário líquido mensal como garantia de reembolso.
Cooperativas de Crédito Rural e Grupos de Poupança
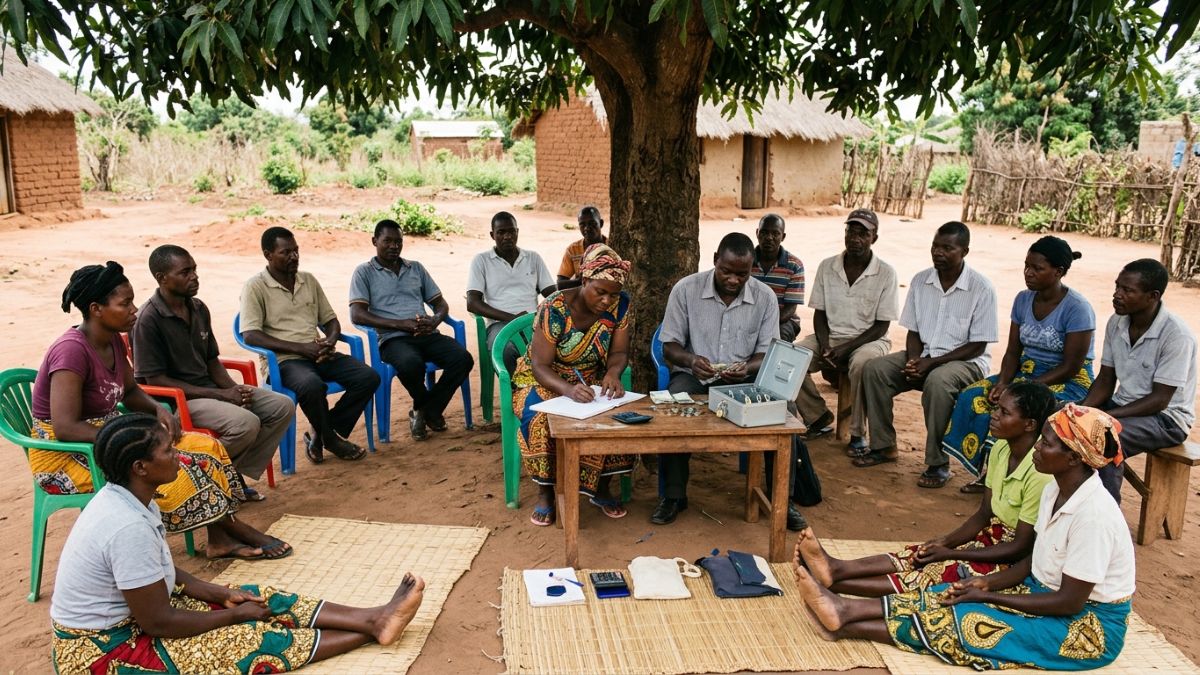
As cooperativas de crédito rural e os grupos de poupança e crédito (vulgarmente chamados xitique em Moçambique) são as fontes de financiamento mais acessíveis para os produtores sem acesso ao sistema bancário formal. Funcionam com lógica de grupo: os membros poupam regularmente um valor fixo e o fundo acumulado é emprestado aos membros por rotação ou por decisão do grupo.
• Vantagens: sem garantia formal, sem NUIT obrigatório, decisão rápida pela comunidade, taxa de juro baixa (por vezes zero entre membros), forte controlo social que reduz o incumprimento.
• Limitações: montantes pequenos (raramente acima de 50.000 MZN por membro), dependência da disciplina do grupo, não substitui crédito de investimento de médio prazo.
• Onde encontrar: o MADER, a FAO e várias ONGs (CARE, World Vision, Concern) apoiam a formação de grupos de poupança e crédito rurais em Moçambique. Consultar o SDAE do seu distrito para saber se existem grupos activos na sua comunidade.
Como Preparar o Pedido de Crédito
A qualidade do pedido de crédito determina em grande parte a probabilidade de aprovação e as condições negociadas. Um pedido mal preparado pode ser rejeitado mesmo que o projecto seja viável. Para uma orientação completa sobre como estruturar o plano de negócio que suporta o pedido de crédito, consulte o nosso artigo sobre como fazer um plano de negócio agrícola em Moçambique.
Documentos necessários para qualquer pedido de crédito agrícola em Moçambique
• Identificação pessoal: BI ou passaporte válido do requerente e de todos os sócios do negócio.
• NUIT: Número Único de Identificação Tributária, obrigatório em todas as instituições bancárias.
• Plano de negócio: documento com descrição do projecto, análise de mercado, plano de produção, plano financeiro e análise de riscos. Obrigatório em todas as instituições.
• Documentos de garantia: título de utilização e aproveitamento da terra (DUAT), escritúra de imóvel, ou declaração do fiador com comprovativos de rendimento.
• Histórico de actividade: extractos bancários dos últimos 6 a 12 meses, ou comprovativo de vendas (recibos, contratos com compradores), ou relatório de campanha anterior.
• Licença comercial (se aplicável): para empresas com actividade formal registada. Para produtores individuais, pode ser substituída por declaração do SDAE ou da associação de produtores.
Dica para aumentar a probabilidade de aprovação:
Antes de submeter o pedido de crédito, visitar a instituição escolhida para uma conversa informal com o gestor de conta. Esta visita permite perceber exactamente o que a instituição valoriza no pedido, quais os documentos prioritários e qual o prazo realista de aprovação. Um gestor de conta bem informado sobre o projecto antes da submissão formal é um aliado no processo de aprovação.
Os Erros Mais Comuns nos Pedidos de Financiamento
Conhecer os erros mais comuns evita rejeições e atrasos desnecessários no acesso ao crédito agrícola em Moçambique.
• Projectar receitas irrealistas: o avaliador bancário conhece os preços do SIMA e as produtividades esperadas para cada cultura. Projectar produção ou preços muito acima dos valores de referência destrói a credibilidade do plano. Usar sempre valores conservadores e fundamentados com dados reais.
• Não incluir todos os custos: especialmente mão-de-obra temporária, transporte e custos financeiros (os próprios juros do crédito pedido). Um plano financeiro que não inclui os juros do crédito na projeção de custos é um sinal de inexperiência para o avaliador.
• Pedir o valor errado: pedir demasiado pouco não financia o projecto; pedir demasiado aumenta a dívida e os encargos desnecessariamente. O valor certo é exactamente o deficit entre o custo total do projecto e o capital próprio disponível. Consultar o nosso guia de custo de produção agrícola por hectare para calcular correctamente.
• Ignorar o calendário de reembolso: o reembolso do crédito deve coincidir com o calendário de receitas do projecto. Um produtor de milho que colhe em Março não deve ter prestações mensais de Novembro a Fevereiro quando não há receita. Negociar um período de carência ou prestações sazonais alinhadas com a colheita.
• Não ter conta bancária activa: a maioria das instituições exige que o crédito seja desembolsado para uma conta bancária activa do requerente. Abrir a conta antes de submeter o pedido de crédito e mostrar alguns movimentos (mesmo que pequenos) dá credibilidade.
Caso real: produtor de soja de Chimoio, Manica (2025)
Um produtor de Chimoio com 5 hectares de soja submeteu um pedido de crédito ao BCI para expandir para 15 hectares. O primeiro pedido foi rejeitado porque o plano de negócio projectava um preço de 55 MZN/kg para a soja quando o SIMA mostrava 28 a 45 MZN/kg para a região. Com apoio do SDAE de Chimoio, o produtor reelaborou o plano com preço conservador de 32 MZN/kg e adicionou um contrato de compra prévio com uma empresa de processamento local. O segundo pedido foi aprovado em 5 semanas.
Para informação sobre os fundos e programas de apoio ao agronegócio disponíveis em Moçambique além do crédito bancário (subsídios, assistência técnica, programas do MADER), consulte o nosso artigo sobre fundos de apoio ao agronegócio em Moçambique. Para informação oficial sobre taxas e condições dos bancos, consulte o Banco de Moçambique: supervisão bancária e taxas de referência.
Perguntas frequentes sobre financiamento para agronegócio em Moçambique
Qual é a taxa de juro do crédito agrícola em Moçambique?
As taxas de juro para crédito agrícola em Moçambique em 2026 variam entre 12% e 36% ao ano dependendo da instituição, do valor e do perfil de risco do cliente. O FARE oferece as taxas mais baixas (12 a 18%) graças à componente de subsídio. Os bancos comerciais praticam 19 a 26%. As microfinanças praticam 24 a 36%. A taxa da Facilidade Permanente de Cedência (taxa de referência do Banco de Moçambique) influencia todas as taxas do mercado e deve ser consultada antes de negociar o crédito.
Posso obter crédito agrícola sem ter título de terra formal (DUAT)?
Sim, mas com mais dificuldade. A ausência de título de terra formal (DUAT) é um dos principais obstáculos ao crédito agrícola em Moçambique. As alternativas são: fiador com bens formários (outra pessoa com imóvel ou rendimento comprovável garante a dívida), penhor de equipamentos (o próprio equipamento financiado serve de garantia), crédito de grupo solidário (o grupo garante colectivamente), ou microfinanças com requisitos de garantia menores. O processo de regularização do DUAT através dos serviços do Cadástro do districto é o caminho mais sustentável a longo prazo.
Quanto tempo demora a aprovação do crédito agrícola?
O prazo de aprovação varia muito: 1 a 2 semanas nas microfinanças e grupos solidários com pedidos simples; 4 a 8 semanas no FARE para valores abaixo de 500.000 MZN com documentação completa; 8 a 16 semanas no BCI e Absa para projectos de maior dimensão que exigem avaliação técnica do projecto. A documentação incompleta é a principal causa de atraso: submeter o pedido com toda a documentação em ordem desde o início reduz significativamente o prazo.
O FARE financia pequenos produtores individuais?
Sim. O FARE tem linhas de crédito para produtores individuais a partir de 50.000 MZN. Os requisitos para valores abaixo de 200.000 MZN são geralmente mais simples: BI, NUIT, plano de negócio simplificado e garantia (que pode ser um fiador). Para produtores individuais sem histórico bancário, o FARE pode exigir que o pedido seja feito através de uma associação de produtores ou com apoio técnico do SDAE.
Existe crédito agrícola para mulheres produtoras em Moçambique?
Sim. O FARE e várias instituições de microfinanças têm linhas dedicadas à promoção do empreendedorismo feminino, com condições mais flexíveis em termos de garantia. O programa FCC (Fundo de Crédito Comunitário) e vários programas de ONGs (CARE, ONU Mulheres, Concern) disponibilizam crédito e poupança especificamente para grupos de mulheres agricultoras. Os grupos de poupança e crédito (VSLA) são também uma das formas mais eficazes de acesso a capital para mulheres nas zonas rurais.
Conclusão
O financiamento para agronegócio em Moçambique existe e está acessível, mas exige preparação. O plano de negócio é o passaporte para qualquer fonte de crédito. A escolha da instituição deve ser feita com base no montante necessário, nas condições de garantia disponíveis e no perfil do projecto.
Começar pelo FARE se o projecto é de pequena ou média dimensão: tem as taxas mais acessíveis e está orientado para o sector agrícola. Usar o BCI ou o Absa para projectos acima de 500.000 MZN com garantia formal disponível.
Preparar o plano de negócio antes de contactar qualquer instituição financeira. Sem plano, nenhum banco em Moçambique avança com o pedido. Com um plano bem elaborado, o acesso ao crédito torna-se um processo previsível e com probabilidade de sucesso elevada.