Resposta rápida:
Uma boa gestão empresarial no agronegócio é fundamental para saber exactamente quanto se gasta, quanto se recebe e qual é o lucro real. Registar custos, controlar o fluxo de caixa e acompanhar a rentabilidade ajuda o produtor a tomar decisões mais seguras e a fazer o negócio crescer.
Muitos agricultores em Moçambique trabalham muito, produzem bastante e no final da época não conseguem explicar para onde foi o dinheiro. Colheram, venderam, pagaram contas e ficaram com menos do que esperavam. O problema raramente é a produção. É a falta de gestão empresarial no agronegócio.
A boa notícia é que gerir um negócio agrícola como uma empresa não exige contabilista nem formação universitária. Exige registar os números certos, nos momentos certos, e interpretar o que eles dizem. Com ferramentas simples e hábitos básicos de controlo, qualquer agricultor pode saber exactamente quanto gasta, quanto ganha e quanto lucra em cada ciclo de produção.
Neste guia completo sobre gestão empresarial no agronegócio, vai aprender a controlar custos, organizar as finanças, calcular o lucro real, construir um fluxo de caixa e usar indicadores financeiros básicos para tomar melhores decisões na sua machamba ou empresa agrícola em Moçambique.
Gestão empresarial no agronegócio: por que é diferente de outros negócios
A gestão empresarial no agronegócio tem características únicas que a tornam mais complexa do que a gestão de outros tipos de negócio. A sazonalidade da produção, a volatilidade dos preços agrícolas, a dependência do clima, os longos ciclos de produção antes de receber receitas e a perecibilidade dos produtos criam desafios financeiros específicos que a gestão empresarial convencional não resolve directamente.
Segundo o Instituto Nacional de Estatística (INE), mais de 60% das empresas agrícolas em Moçambique que acedem a financiamento bancário não conseguem cumprir os reembolsos dentro do prazo acordado. A causa mais frequente não é a falta de produção: é a má gestão do fluxo de caixa, especialmente nos meses entre o desembolso do crédito e a primeira receita da colheita.
Quando o produtor conhece o seu fluxo de caixa e sabe exactamente quanto precisa para manter a actividade, pode avaliar melhor as necessidades de financiamento. Nesse momento, conhecer as opções de crédito bancário e microcrédito para agricultura em Moçambique pode ajudar a comparar alternativas e planear o pagamento das obrigações.
As 3 razões por que agronegócios falham financeiramente
A experiência de agricultores em Moçambique e os dados da FDC (Fundação para o Desenvolvimento da Comunidade) mostram três razões recorrentes para o fracasso financeiro nos agronegócios:
1. Misturar dinheiro pessoal com dinheiro do negócio: usar receitas da venda de tomate para compras de casa, sem separar o que é do negócio do que é pessoal. Resultado: no final, não se sabe se o negócio deu lucro ou prejuízo
2. Não registar os custos reais: ignorar custos de mão-de-obra familiar, desgaste de equipamentos, transporte próprio e tempo gasto. Resultado: subestimar os custos e sobrestimar o lucro
3. Vender sem calcular o preço mínimo de venda: aceitar o preço que o mercado oferece sem saber se cobre os custos de produção. Resultado: vender abaixo do custo sem perceber
A diferença entre receita, lucro e caixa
Três conceitos que muitos confundem são fundamentais para a gestão empresarial no agronegócio. A receita é tudo o que entra: o valor total das vendas. O lucro é o que sobra depois de pagar todos os custos: receita menos despesas totais. O caixa é o dinheiro disponível naquele momento: pode haver lucro no papel mas dificuldade de pagar fornecedores se as receitas ainda não chegaram.
Para transformar estes registos em informação útil para a tomada de decisões, é importante manter uma organização financeira consistente e compreender o papel da contabilidade na gestão de uma empresa. Além dos registos do dia-a-dia, relatórios financeiros bem organizados ajudam o empresário a acompanhar resultados, identificar custos e perceber a situação financeira do negócio. Para aprofundar este tema, veja também este conteúdo sobre contabilidade e gestão empresarial.
Um agronegócio pode ter lucro teórico positivo mas dificuldades de caixa se os clientes pagam a 60 dias e os fornecedores exigem pagamento imediato. Gerir as três dimensões separadamente é o primeiro passo de uma gestão financeira de empresa agrícola profissional.
Como identificar e classificar os custos do agronegócio
O primeiro passo da gestão empresarial no agronegócio é conhecer todos os custos do negócio, classificá-los correctamente e registá-los sistematicamente. Muitos agricultores só conhecem os custos óbvios (sementes, fertilizantes) e ignoram custos igualmente reais mas menos visíveis (mão-de-obra própria, depreciação de equipamentos, transporte).
Custos fixos: os que existem independentemente da produção
Os custos fixos são os que o negócio tem independentemente de produzir muito ou pouco: arrendamento da terra, amortização de equipamentos (tractor, bomba, ferramentas), salário de funcionários permanentes, e custo da água de irrigação por contrato fixo.
Em Moçambique, os custos fixos de um negócio hortícola típico de 1 hectare incluem: arrendamento da terra (2.000 a 5.000 MT/mês), depreciação do sistema de irrigação (1.500 a 3.000 MT/mês), e custo de funcionário permanente se existir (3.000 a 5.000 MT/mês). Total de custos fixos mensais: 6.500 a 13.000 MT, independentemente da colheita.
Custos variáveis: os que crescem com a produção
Os custos variáveis são os que aumentam com o volume de produção: sementes, fertilizantes, pesticidas, mão-de-obra sazonal, embalagens e transporte da produção para o mercado. São os custos mais fáceis de identificar e os que mais facilmente podem ser optimizados.
Numa horticultura de tomate, os custos variáveis por ciclo incluem: sementes certificadas (3.000 a 6.000 MT/ha), fertilizantes NPK e orgânicos (15.000 a 25.000 MT/ha), pesticidas e fungicidas (5.000 a 10.000 MT/ha), mão-de-obra de plantio e colheita (10.000 a 20.000 MT/ha) e embalagens + transporte (3.000 a 6.000 MT/ha).
Custos invisíveis: os mais perigosos para o agronegócio
Os custos invisíveis são os mais perigosos porque não aparecem nos registos mas existem e reduzem o lucro real. Os principais em Moçambique incluem: mão-de-obra familiar não remunerada (tempo do próprio agricultor e da família tem valor de mercado e deve ser incluído nos custos), desgaste e depreciação de ferramentas (uma moto-bomba a 40.000 MT que dura 4 anos representa um custo de 833 MT por mês), e perdas pós-colheita não contabilizadas (tomate que apodreceu antes da venda é um custo real que não aparece nos registos).
⚠️ Regra fundamental: Para calcular o custo real do seu negócio, atribua um valor ao seu próprio trabalho. Se trabalhasse para outra pessoa, quanto ganharia por dia? Esse valor é um custo do seu agronegócio, mesmo que não o pague a ninguém.
Como registar os custos: método simples e prático
O método mais simples e eficaz para controlar custos no agronegócio é o caderno de registo diário: um caderno onde se anota cada despesa no momento em que acontece, com data, descrição e valor. Não é necessário software de contabilidade: um caderno e uma caneta são suficientes para começar.
No final de cada semana, totalize as despesas por categoria. No final de cada mês, compare os totais por categoria com os meses anteriores. Esta comparação simples revela padrões, tendências e anomalias que orientam decisões de redução de custos. Para quem prefere usar o telemóvel, aplicações gratuitas como Google Sheets funcionam perfeitamente como caderno de registo digital.
Como calcular o lucro real no agronegócio: fórmulas práticas
Calcular o lucro real no agronegócio parece simples mas envolve subtilezas que muitos agricultores ignoram. O lucro não é apenas a diferença entre o que recebeu das vendas e o que gastou em insumos: é a diferença entre a receita total e todos os custos, incluindo os fixos, os variáveis e os invisíveis.
Fórmula básica do lucro no agronegócio
Receita Bruta = Quantidade vendida × Preço de venda
Custo Total = Custos Fixos + Custos Variáveis + Custos Invisíveis
Lucro Bruto = Receita Bruta - Custos Variáveis
Lucro Líquido = Receita Bruta - Custo Total
Exemplo real para horticultura de tomate (1 hectare, época seca, Beira): Receita bruta: 20.000 kg × 40 MT/kg = 800.000 MT | Custos variáveis: 59.000 MT | Custos fixos: 24.000 MT (2 meses) | Custos invisíveis (mão-de-obra própria + depreciação): 12.000 MT | Custo Total: 95.000 MT | Lucro Líquido: 800.000 - 95.000 = 705.000 MT
Margem de lucro: o indicador mais importante
A margem de lucro é a percentagem do lucro em relação à receita. Indica a eficiência financeira do negócio e permite comparar diferentes culturas ou ciclos de produção.
Fórmula: (Lucro Líquido ÷ Receita Bruta) × 100 = % Margem de Lucro
Exemplo: 705.000 ÷ 800.000 × 100 = 88% de margem
Uma margem de 88% parece excepcional, mas este exemplo usa produtividade alta e preços de época seca. Com preços de época chuvosa (8 MT/kg), a receita bruta cairia para 160.000 MT e o lucro líquido seria apenas 65.000 MT (margem de 40%). Este contraste extremo entre épocas é o que torna a gestão financeira de empresa agrícola em Moçambique tão desafiante.
Custo de produção por quilo: a métrica de eficiência
O custo de produção por quilo é a métrica que permite ao agricultor saber qual o preço mínimo de venda que cobre todos os custos. Abaixo deste preço, cada quilo vendido gera prejuízo.
Fórmula: Custo Total ÷ Quantidade Produzida = Custo por kg
Exemplo: 95.000 MT ÷ 20.000 kg = 4,75 MT por kg
Com um custo de produção de 4,75 MT/kg, vender a 8 MT/kg (preço de época chuvosa) ainda gera lucro. Mas se o custo fosse 10 MT/kg (agronegócio mal gerido com custos altos), vender a 8 MT/kg seria prejuízo. Conhecer o custo por kg é o que separa o agricultor que sabe se está a ganhar ou a perder dinheiro do que vai descobrir apenas no final da época.
Fluxo de caixa no agronegócio: como construir e gerir
O fluxo de caixa (cash flow) é a ferramenta de gestão financeira mais importante para a gestão empresarial no agronegócio. Mostra, mês a mês, quando entram receitas e quando saem custos, revelando os períodos de excesso e os períodos de aperto financeiro. Em Moçambique, onde a sazonalidade agrícola cria ciclos de receita muito irregulares, o fluxo de caixa é indispensável para não ficar sem dinheiro no momento mais crítico.
Como construir o fluxo de caixa mensal
Construa uma tabela com os 12 meses do ano nas colunas e as linhas de entradas e saídas nas linhas. Para cada mês, estime ou registe:
ENTRADAS: Receitas de vendas | Adiantamentos de clientes | Financiamento recebido | Subsídios
SAÍDAS: Sementes e insumos | Mão-de-obra | Fertilizantes | Pesticidas | Transporte | Arrendamento | Reembolsos de empréstimos | Despesas gerais
SALDO DO MÊS: Entradas - Saídas = Saldo positivo (sobra) ou negativo (falta)
SALDO ACUMULADO: Saldo do mês anterior + Saldo do mês actual = posição cumulativa de caixa
Exemplo de fluxo de caixa para horticultura de tomate (2 ciclos/ano)
Num ciclo de tomate de Maio a Agosto (época seca) e segundo ciclo de Outubro a Janeiro:
Maio: Saídas: 45.000 MT (preparação + insumos) | Entradas: 0 | Saldo: -45.000 MT
Junho: Saídas: 15.000 MT (mão-de-obra + água) | Entradas: 0 | Saldo: -60.000 MT acumulado
Julho/Agosto: Saídas: 10.000 MT | Entradas: 400.000 MT (colheita + venda) | Saldo: +330.000 MT acumulado
Setembro: Saídas: 40.000 MT (início 2º ciclo) | Entradas: 0 | Saldo: +290.000 MT acumulado
Este fluxo mostra que nos meses de Maio e Junho o negócio fica sem entrada de dinheiro durante 60 a 90 dias. Quem não tem reserva de caixa ou crédito de campanha neste período tem dificuldades para pagar mão-de-obra e insumos, comprometendo a qualidade da produção.
Como gerir os meses de saldo negativo
Os meses de saldo negativo são inevitáveis no agronegócio sazonal. A gestão profissional prevê-os e prepara soluções com antecedência: reserva de caixa dos meses anteriores, crédito de campanha do GAPI ou banco parceiro, ou venda antecipada de parte da produção para gerar entrada de caixa mais cedo.
A regra de ouro: nunca usar o fluxo de caixa do negócio para despesas pessoais nos meses de saldo positivo. O dinheiro que sobra em Agosto é capital de giro para suportar Setembro e Outubro. Quem o gasta em bens pessoais fica sem fundo em Setembro e não consegue pagar os insumos do segundo ciclo.
Ponto de equilíbrio no agronegócio: saber quando começa o lucro
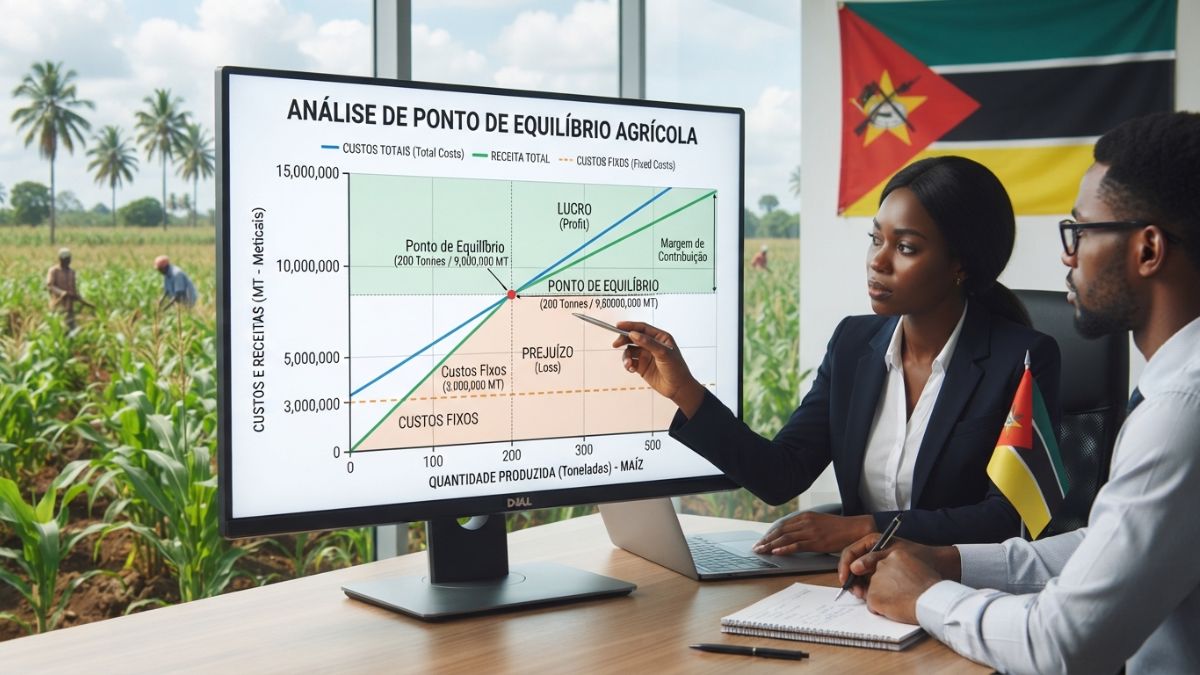
O ponto de equilíbrio (break-even) no agronegócio é o volume de produção ou venda a partir do qual o negócio deixa de ter prejuízo e começa a ter lucro. É um dos indicadores mais importantes da gestão empresarial no agronegócio porque responde à pergunta essencial: qual o mínimo que preciso de produzir e vender para não perder dinheiro?
Como calcular o ponto de equilíbrio
Fórmula em quantidade: Custos Fixos ÷ (Preço de Venda - Custo Variável Unitário) = Quantidade de Equilíbrio
Exemplo para criação de frangos (lote de 500 aves):
Custos Fixos: 15.000 MT (amortização galinheiro + funcionário)
Preço de venda por frango: 260 MT
Custo variável por frango: 220 MT (ração + pintinho + vacinas)
Margem de contribuição: 260 - 220 = 40 MT por frango
Ponto de equilíbrio: 15.000 ÷ 40 = 375 frangos
Com um lote de 500 frangos, precisa de vender 375 frangos apenas para cobrir os custos fixos. Os restantes 125 frangos são lucro líquido de 40 MT × 125 = 5.000 MT por ciclo. Se a mortalidade for superior a 25% (mais de 125 aves), o negócio fica no prejuízo.
Como usar o ponto de equilíbrio para decisões
O ponto de equilíbrio orienta três decisões críticas na gestão financeira de empresa agrícola: ajuda a definir o preço mínimo de venda (abaixo do qual há prejuízo independentemente do volume), a determinar a escala mínima viável (abaixo desta quantidade, o negócio não paga os custos fixos) e a avaliar o impacto de variações de preço (como reagir quando o preço de mercado cai 30%).
Indicadores financeiros essenciais para o agronegócio em Moçambique
A gestão empresarial no agronegócio profissional usa indicadores financeiros para monitorizar a saúde do negócio e orientar decisões. Não precisa de conhecer todos os indicadores financeiros existentes: precisa de dominar os cinco que mais impacto têm num agronegócio moçambicano.
Para quem está a começar a gestão financeira de empresa agrícola, os recursos disponibilizados pelo SIMA do Ministério da Agricultura fornecem dados actualizados de preços de mercado que são a base para calcular todos estes indicadores com precisão.
Indicador 1: ROI (Retorno sobre o Investimento)
O ROI mede quanto o negócio retornou em relação ao capital investido.
Fórmula: (Lucro Líquido ÷ Investimento Total) × 100 = % ROI
Exemplo: Lucro de 705.000 MT sobre investimento de 95.000 MT = 742% de ROI no ciclo
Um ROI acima de 100% por ciclo é muito bom. ROI abaixo de 30% por ciclo (equivalente a 60 a 90 dias) indica que o capital poderia ter melhor retorno noutro investimento.
Indicador 2: Índice de Liquidez Corrente
Mede a capacidade do negócio de pagar as suas obrigações de curto prazo.
Fórmula: Activos Circulantes ÷ Passivos Circulantes
Um índice acima de 1,5 indica boa saúde financeira: o negócio tem 1,50 MT de activos para cada 1 MT de dívida de curto prazo. Abaixo de 1,0 indica que o negócio tem mais dívidas de curto prazo do que recursos para as pagar.
Indicador 3: Margem de Contribuição por Cultura
Compara a rentabilidade de diferentes culturas ou actividades para decidir onde alocar mais recursos.
Fórmula: (Receita Bruta - Custos Variáveis) ÷ Receita Bruta × 100
Uma margem de contribuição de 60 a 80% é excelente em agronegócio. Abaixo de 30% indica que o custo variável é muito elevado em relação ao preço de venda. Use este indicador para decidir entre cultivar tomate ou pimentão, ou entre criar frangos ou suínos.
Indicador 4: Dias de Caixa Disponível
Indica quantos dias o negócio consegue operar sem nova entrada de receitas.
Fórmula: Saldo de Caixa Actual ÷ Despesas Médias Diárias
Um agronegócio saudável deve ter no mínimo 30 a 60 dias de caixa disponível para suportar os meses de produção sem receita. Menos de 15 dias indica vulnerabilidade financeira elevada.
Indicador 5: Taxa de Conversão de Receita em Lucro
Mostra a eficiência global do negócio: de cada 100 MT de receita, quantos MT ficam como lucro.
Fórmula: (Lucro Líquido ÷ Receita Bruta) × 100 = % de conversão
Agronegócios bem geridos em Moçambique atingem conversões de 40 a 70% em culturas hortícolas de época seca. Conversões abaixo de 20% indicam custos excessivos ou preços de venda abaixo do potencial do mercado.
Gestão de stocks e insumos: onde os agricultores perdem mais dinheiro
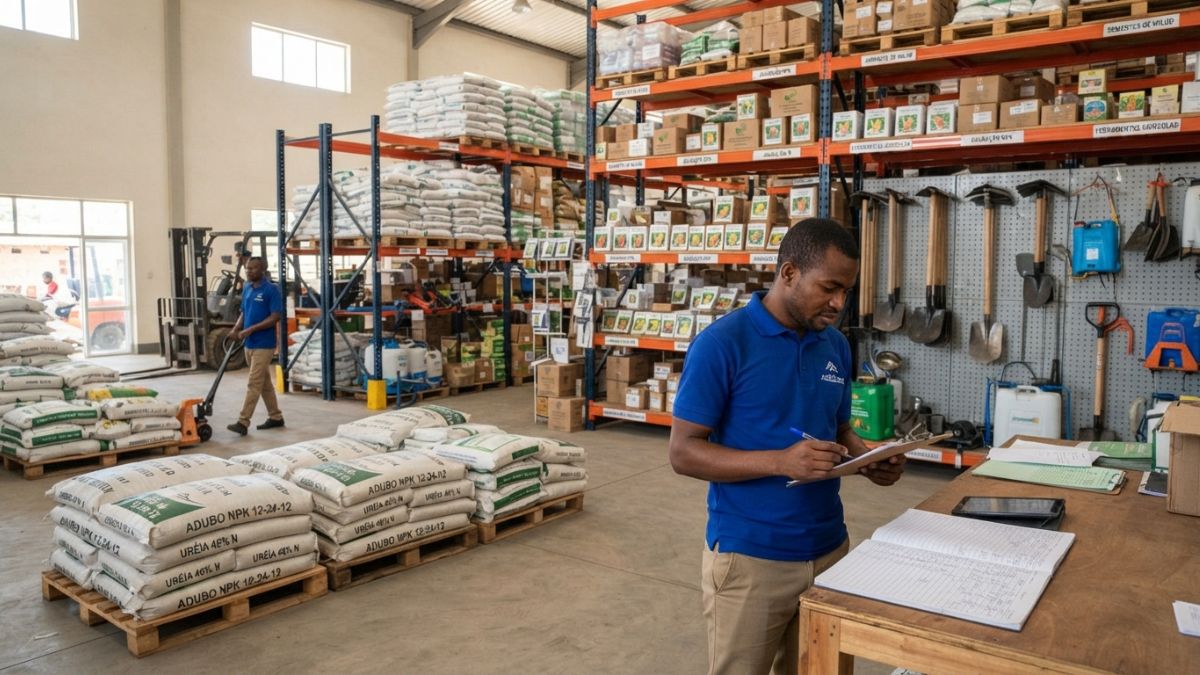
Uma das áreas onde a gestão empresarial no agronegócio em Moçambique mais falha é na gestão de stocks e insumos. Comprar mais fertilizante do que o necessário, armazenar incorrectamente e perder produto por pragas ou humidade são desperdícios directos de dinheiro que muitos agricultores não contabilizam.
Como fazer o inventário de insumos
O inventário de insumos é um registo de tudo o que entra e sai do armazém: sementes, fertilizantes, pesticidas, ferramentas e embalagens. Para cada item, registe: quantidade em stock, data de entrada, data de validade, quantidade usada por ciclo e quantidade em falta.
Este registo permite calcular exactamente quanto de cada insumo se usa por ciclo e fazer compras na quantidade certa para a campanha seguinte, evitando stock excessivo (capital parado) ou insuficiente (interrupção da produção por falta de insumo crítico).
Custo de armazenamento e perdas de insumos
Insumos mal armazenados em Moçambique geram perdas significativas: fertilizantes que absorvem humidade e ganham grumos perdem eficácia; sementes guardadas em local quente perdem poder germinativo; pesticidas fora do prazo de validade são ineficazes e potencialmente perigosos.
Para os artigos sobre Como Conservar e Armazenar a Produção Pós-Colheita, os mesmos princípios se aplicam aos insumos: local seco, fresco, ventilado e protegido de pragas. Um armazém de insumos bem organizado pode reduzir as perdas por deterioração em 20 a 30% e garantir que cada metical investido em insumos se converte em produção.
Como implementar a gestão empresarial no agronegócio passo a passo
A gestão empresarial no agronegócio não precisa de ser implementada de uma vez. A abordagem mais eficaz é gradual: começar com os fundamentos e adicionar ferramentas à medida que o hábito se consolida. Para quem quer ir mais longe e formalizar o negócio com um plano estruturado, o nosso guia sobre Plano de Negócio Agrícola em Moçambique é o complemento natural deste artigo.
Semana 1: Abrir conta separada e começar o caderno de registos
O primeiro passo mais impactante: separar completamente o dinheiro do negócio do dinheiro pessoal. Abra uma conta bancária separada para o agronegócio (M-Pesa empresarial, conta corrente no banco) e transfira todo o dinheiro do negócio para esta conta. A partir de agora, todos os pagamentos do negócio saem desta conta e todas as receitas entram nela.
Simultaneamente, comece o caderno de registos diário: uma página por semana, com data, descrição e valor de cada entrada e saída. Este hábito simples, mantido consistentemente, transforma completamente a visibilidade financeira do negócio em 30 dias.
Mês 1: Calcular o custo real do último ciclo
Com os primeiros registos em mão, calcule o custo real do ciclo mais recente incluindo todos os custos: fixos, variáveis e invisíveis. Compare com a receita obtida e calcule o lucro real e a margem. Se o resultado for diferente do que esperava, é informação valiosa que vai mudar a forma como gere o próximo ciclo.
Trimestre 1: Construir o primeiro fluxo de caixa
Com dois ou três meses de registos, construa o primeiro fluxo de caixa mensal para os 12 meses seguintes, baseado nos ciclos de produção planeados. Identifique os meses de saldo negativo e prepare as soluções com antecedência: reserva de caixa, crédito de campanha ou vendas antecipadas.
Para as culturas mais rentáveis que maximizam o retorno. A escolha certa das culturas, combinada com uma boa gestão financeira, é o que diferencia os agronegócios que crescem dos que estagnam.
Ano 1: Comparar e melhorar ciclo a ciclo
Após o primeiro ano de registos, compare os resultados reais com as previsões. Identifique onde os custos foram acima do esperado, onde as receitas ficaram abaixo do planeado e quais as culturas ou actividades com maior e menor rentabilidade. Use estas informações para ajustar o plano do segundo ano com base em dados reais do seu negócio específico, não em estimativas genéricas.
Perguntas frequentes sobre gestão empresarial no agronegócio
As dúvidas mais comuns sobre gestão empresarial no agronegócio surgem de agricultores que querem profissionalizar o negócio mas não sabem por onde começar.
Preciso de contabilista para gerir o meu agronegócio?
Não para começar. Um caderno de registos simples e uma folha de cálculo básica são suficientes para a maioria dos agronegócios de pequena e média escala em Moçambique. O contabilista torna-se necessário quando o negócio atinge volume suficiente para ter obrigações fiscais formais (IVA, IRPC) ou quando precisa de relatórios financeiros auditados para aceder a financiamento de grande escala.
Como separar os custos familiares dos custos do negócio?
A solução mais prática: defina um salário fixo mensal para si próprio como gestor do negócio (por exemplo, 5.000 MT/mês) e trate este valor como um custo do negócio tal como seria se pagasse a um funcionário. Todo o dinheiro que usar para despesas pessoais acima deste valor é um empréstimo do negócio a si próprio, que deve ser registado e reembolsado.
Qual o software mais acessível para gerir as finanças do agronegócio?
Para começar, Google Sheets gratuito é suficiente e funciona no telemóvel. Crie abas para: registo de despesas, registo de receitas, fluxo de caixa mensal e indicadores. Para negócios maiores, o Excel com template de agronegócio ou aplicações gratuitas como MEI Fácil ou GestFácil (disponíveis gratuitamente) oferecem funcionalidades adicionais sem custo.
Com que frequência devo verificar as finanças do agronegócio?
Registo de despesas: diariamente (no momento em que ocorre). Revisão do caixa: semanalmente (toda a sexta-feira, 15 minutos). Análise de indicadores (margem, ROI, break-even): mensalmente (no início de cada mês para o mês anterior). Revisão estratégica e comparação entre ciclos: no final de cada ciclo produtivo
Como calcular o preço mínimo de venda dos meus produtos?
Calcule o custo de produção por kg (ou por unidade): Custo Total ÷ Quantidade Produzida. Adicione a margem de lucro mínima desejada (por exemplo, 30%): Custo por kg × 1,30 = Preço Mínimo de Venda. Qualquer preço abaixo do custo por kg é prejuízo independentemente do volume vendido. Verifique o SIMA para confirmar que o preço mínimo calculado é viável face aos preços de mercado actuais.
Conclusão: gerir é tão importante quanto produzir
A gestão empresarial no agronegócio não é um luxo para grandes empresas: é uma necessidade para qualquer agricultor que quer saber se está a ganhar ou a perder dinheiro. Um caderno de registos, o hábito de separar as finanças e o cálculo mensal do fluxo de caixa são suficientes para começar a tomar decisões baseadas em dados reais em vez de intuição.
O agricultor que produz bem mas não sabe os seus números está a trabalhar às cegas. O agricultor que produz bem e conhece os seus números tem poder de decisão, capacidade de crescer e condições de aceder a financiamento para expandir. A gestão começa com o próximo registo que vai fazer hoje.
Já controla as finanças do seu agronegócio com algum método? Que dificuldade encontra no registo de custos? Partilhe nos comentários, a experiência de outros agricultores é a melhor escola.