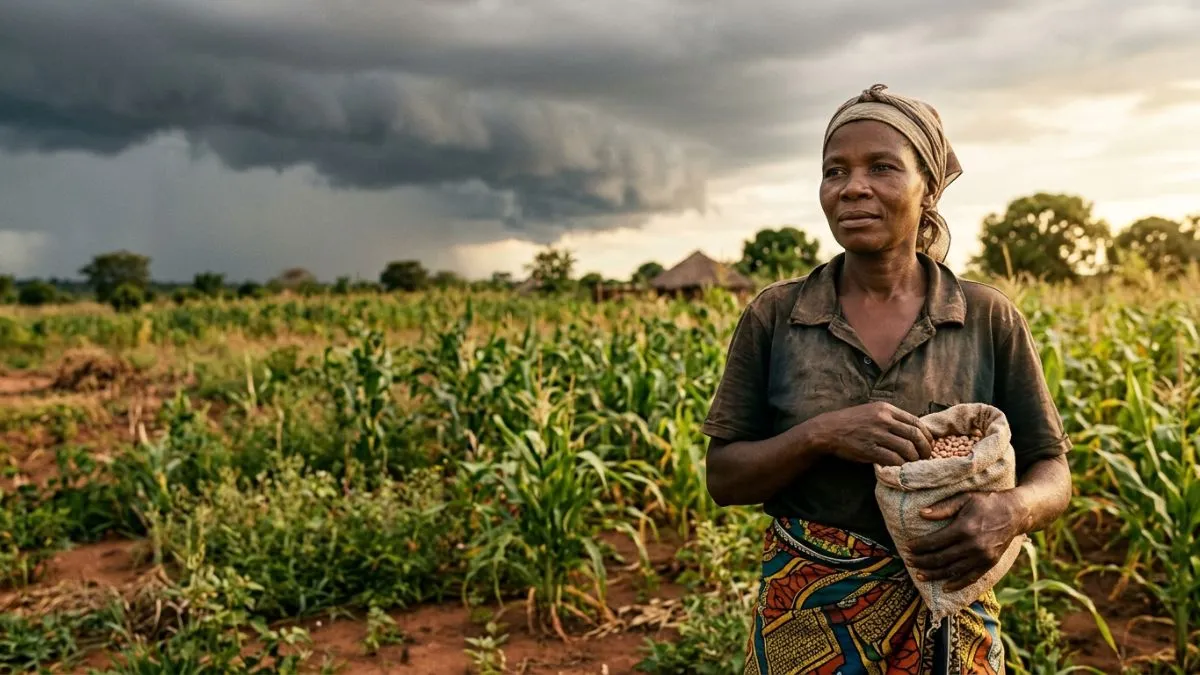
O seguro agrícola em Moçambique ainda é pouco conhecido, mas já existe. Uma seca ou uma cheia pode apagar uma campanha inteira, e para quem cultiva um ou dois hectares, isso significa ficar sem comida e sem dinheiro para a época seguinte.
Não existe, hoje, um plano oficial “melhor” com preços públicos para comparar. Com a informação disponível, a opção com melhor relação custo-benefício para o pequeno agricultor tende a ser o seguro indexado embutido nos insumos ou pago por um programa, porque o prémio é baixo ou subsidiado e o pagamento não exige peritagem de campo.
Muitos produtores não sabem que há seguradoras a oferecer cobertura para este risco, outros ouvem falar, mas não sabem se compensa nem a quem pedir.
Neste guia, explicamos que opções existem, como funcionam e como avaliar o custo-benefício antes de decidir. Como as fontes consultadas não publicam prémios, a decisão final exige pedir cotação à seguradora.
Seguro Agrícola em Moçambique: a Resposta Directa
A pergunta mais comum é qual é o melhor plano. A resposta honesta tem duas partes. Primeiro, as seguradoras e os projectos que trabalham com pequenos agricultores não publicam preços. Segundo, a melhor opção depende da cultura, da província e de quem paga o prémio.
O que se pode dizer com segurança é o que existe e como cada modelo funciona. Com essa base, o produtor consegue comparar propostas e fazer as perguntas certas.
Como Funciona o Seguro Agrícola
O seguro agrícola paga uma compensação quando um evento previsto no contrato causa perdas na lavoura. Há dois modelos principais.
● Seguro por perdas reais: um perito visita a machamba, mede o dano e calcula a indemnização. É preciso, mas caro e lento para áreas pequenas e dispersas.
● Seguro indexado: o pagamento depende de um índice medido fora da machamba, como a chuva registada ou a produtividade estimada por satélite. Não exige visita individual, por isso é mais barato de gerir.
Para o pequeno agricultor, o modelo indexado é o mais adequado, porque o custo de visitar milhares de machambas pequenas tornaria o seguro tradicional inviável.
Seguro Indexado: Clima e Produtividade
Segundo a notícia sobre as indemnizações da EMOSE, publicada em Setembro de 2026, a seguradora trabalha com dois tipos de índice: um índice climático, que cobre seca e chuva extrema, e um índice de produtividade, que cobre perdas causadas por pragas ou doenças.
A EMOSE indicou ter pago 25 milhões de meticais a cerca de 9.000 produtores nas campanhas de 2024-2025, nas províncias de Nampula e Zambézia, com o amendoim como cultura referida. A própria seguradora admite que a adopção ainda está numa fase inicial, sobretudo pela complexidade técnica da avaliação de risco.
Quem Oferece Seguro Agrícola em Moçambique
As fontes públicas apontam três seguradoras com actividade no sector: a EMOSE, a Hollard e a Fidelidade Ímpar. A EMOSE descreve-se como a maior seguradora do país e é de capital público.
Convém confirmar sempre que a seguradora está licenciada. O Instituto de Supervisão de Seguros de Moçambique (ISSM) é o regulador do sector e pode esclarecer dúvidas sobre empresas autorizadas.
Na prática, o pequeno produtor raramente negoceia sozinho com a seguradora. O contacto costuma passar por um intermediário: o fornecedor de sementes, a associação, o banco ou a empresa que compra a produção. Por isso, vale perguntar a cada um deles se já existe uma parceria com alguma seguradora e em que condições.
Quando o seguro vem de um intermediário, peça também uma cópia das condições. Mesmo numa cobertura de grupo, cada agricultor tem direito a saber o que está protegido, em que período e como e quando recebe a compensação.
Seguro Embutido na Semente: o Modelo da Hollard
A Hollard desenvolve seguro agrícola para pequenos produtores desde 2012. Segundo o comunicado do lançamento do livro sobre seguro indexado (Julho de 2025), o modelo usa satélites, pagamentos por telemóvel e parcerias com fornecedores de sementes, e a cobertura vem incluída nos insumos que o agricultor compra.
O comunicado refere mais de 37.000 agricultores abrangidos nas províncias de Manica, Sofala e Tete. Este modelo é atractivo porque o agricultor não precisa de contratar o seguro à parte: compra a semente e recebe a protecção.
Um exemplo histórico ajuda a perceber o conceito. Em 2018, a agência Lusa noticiou um microsseguro com prémios a partir de 150 meticais para cobrir 10 kg de semente de milho, enquanto o seguro tradicional começava nos 500.000 meticais por ano. Estes valores têm mais de sete anos e não devem ser usados como preços actuais. Servem apenas para mostrar a diferença de escala entre os dois modelos.
Projectos de Doadores: FTF-RESINA e Seguro Climático da Semente
Alguns seguros chegam ao produtor através de projectos. O programa FTF-RESINA, financiado pela USAID, aprovou 19 milhões de meticais para um piloto de seguro agrícola, segundo a AIM. O piloto abrangia cerca de 7.000 agricultores nos distritos de Namarrói, Mocuba, Gúruè e Mogovolas, com a EMOSE como entidade implementadora.
Outro exemplo é o Seguro Climático da Semente, financiado pelo Programa Alimentar Mundial. Esteve em vigor de 1 de Dezembro de 2025 a 31 de Março de 2026, nas províncias de Niassa, Cabo Delgado e Tete, com risco repartido entre EMOSE (52,5%), Fidelidade Ímpar (32,5%) e Hollard (15%). Em caso de seca ou chuva excessiva, o agricultor recebia sementes novas.
Estes programas são limitados no tempo e no território. Antes de contar com eles, confirme se foram renovados para a próxima campanha.
Seguro Comercial por Apólice
Para quem tem mais capacidade, existe o seguro por apólice directa. A página agrícola da Hollard lista seguros para culturas, pecuária e agro-florestal, incluindo contratos indexados à chuva e contratos baseados no valor esperado da produção por hectare.
A mesma página indica que os destinatários principais são agricultores comerciais, produtores peri-urbanos e emergentes com acesso a serviços financeiros, e cooperativas ou empresas do sector.
A Hollard não apresenta ali um produto pronto para o pequeno agricultor individual e recomenda confirmar a disponibilidade directamente. O contacto para cotação é o telefone +258 21 357 700 ou o email info@hollard.co.mz.
O Que Se Sabe (e o Que Não Se Sabe) sobre o Preço
Nenhuma das fontes consultadas publica o prémio actual. Também não indica quem paga o prémio em cada projecto, nem como o agricultor se inscreve. Por isso, qualquer artigo que prometa “o seguro mais barato” sem mostrar fonte deve ser lido com cuidado.
O prémio depende da cultura, do risco da zona, do valor segurado e do tipo de cobertura. A única forma segura de conhecer o custo é pedir uma cotação por escrito, com a cobertura e o gatilho bem descritos.
Comparação das Opções Disponíveis
A tabela resume as opções descritas nas fontes, sem preços.
Como Avaliar o Custo-Benefício
Um seguro barato que não paga quando é preciso não tem valor. Antes de decidir, faça estas perguntas à seguradora ou ao projecto:
● O que está coberto? Seca, chuva excessiva, cheia, pragas, doenças ou apenas alguns destes eventos.
● Qual é o gatilho? Quantos milímetros de chuva ou que queda de produtividade activa o pagamento.
● O que se recebe? Dinheiro, sementes ou outro apoio, e em que prazo.
● Quanto custa? Prémio total, quem o paga e se há subsídio.
● Qual é o período? Datas de início e fim da cobertura em relação ao seu calendário de sementeira.
● Que culturas e zonas? Confirme se a sua cultura e o seu distrito estão incluídos.
Compare o prémio com o seu custo de produção. O guia sobre custo de produção agrícola em Moçambique ajuda a calcular quanto investe por hectare e, portanto, quanto vale proteger.
O Risco de Base: a Limitação do Seguro Indexado
O seguro agrícola indexado apresenta uma limitação conhecida como risco de base. Este ocorre quando o produtor sofre perdas na machamba, mas o índice de chuva ou seca medido na região não atinge o limite definido na apólice, impedindo o pagamento da indemnização. Também pode acontecer o contrário: o índice activa o pagamento, mesmo sem perdas significativas na exploração.
Para reduzir este risco, pergunte à seguradora quais são as fontes de dados utilizadas, se provêm de estações meteorológicas ou de satélites e qual é a sua representatividade para a zona de produção. Quanto melhor o índice reflectir as condições climáticas da sua machamba, maior será a probabilidade de a cobertura corresponder às perdas reais.
Seguro, Crédito e Gestão de Risco
O seguro agrícola funciona melhor quando integrado noutras ferramentas de gestão de riscos e financiamento rural. Além de ajudar a proteger o investimento do produtor contra perdas provocadas por fenómenos climáticos cobertos pela apólice, pode facilitar o acesso ao crédito agrícola, uma vez que oferece maior segurança às instituições financeiras perante determinados riscos de produção.
Em 2018, a agência Lusa já destacava o potencial do seguro agrícola para apoiar o acesso dos agricultores ao financiamento bancário. Para conhecer outras oportunidades de financiamento, consulte o nosso guia sobre fundos de apoio ao agronegócio em Moçambique.
Outra medida essencial é registar regularmente os custos, a quantidade produzida, as vendas e as perdas agrícolas. Estes dados permitem calcular os lucros, avaliar os riscos, planear melhor a próxima campanha e apresentar informações concretas ao solicitar crédito ou negociar com compradores e parceiros.
No nosso artigo sobre gestão empresarial no agronegócio: custos e lucros, encontrará orientações para organizar esses registos e tomar decisões com base nos resultados da sua exploração.
Desta forma, ao combinar seguro agrícola, planeamento financeiro e registos de produção, o produtor pode fortalecer a gestão da machamba, melhorar a sua capacidade de negociação e aumentar a resiliência do negócio. Importa, contudo, confirmar sempre as condições da apólice e os requisitos exigidos pela instituição financiadora, pois o seguro não garante automaticamente a aprovação de crédito.
O Seguro Não Substitui Boas Práticas
O seguro compensa uma perda, mas não evita que ela aconteça. Boas práticas continuam a ser a primeira linha de defesa: calendário correcto, variedades adaptadas, drenagem, irrigação básica e rotação de culturas.
Em anos de El Niño, o risco aumenta e o planeamento pesa ainda mais. Leia o guia sobre El Niño e agricultura em Moçambique antes de definir a campanha.
Erros Comuns ao Contratar Seguro Agrícola
● Assinar sem perceber o gatilho de pagamento.
● Confiar em promessas verbais sem contrato escrito.
● Esquecer o prazo e contratar depois da sementeira.
● Não confirmar se a cultura e o distrito estão cobertos.
● Comparar apenas o preço e ignorar a cobertura.
● Contar com um projecto de doadores que já terminou.
Como Contratar: Passo a Passo
● 1. Pergunte ao fornecedor de sementes ou insumos se a cobertura vem incluída.
● 2. Fale com o SDAE, a associação ou a cooperativa sobre projectos activos na sua zona.
● 3. Peça cotação por escrito à EMOSE, à Hollard ou a um corretor autorizado.
● 4. Compare cobertura, gatilho, prazo e preço usando a lista acima.
● 5. Guarde o contrato e os comprovativos até ao fim da campanha.
Se faz parte de uma associação, negociar em grupo pode melhorar as condições e facilita o contacto com a seguradora. Para entender onde vender a produção protegida, veja o guia sobre o mercado agrícola em Moçambique.
Como Escolher o Seguro Agrícola em Moçambique
Para escolher o seguro agrícola em Moçambique com melhor relação custo-benefício, comece pela opção mais próxima de si: a cobertura incluída nas sementes ou o projecto activo na sua zona. Se não houver nenhuma, peça cotação comercial em grupo.
Em todos os casos, exija por escrito o que está coberto, quando paga e quanto custa. Sem essa clareza, o seguro dá uma falsa sensação de segurança.
Perguntas Frequentes sobre Seguro Agrícola em Moçambique
Qual é o seguro agrícola mais barato em Moçambique?
Não há dados públicos que permitam dizer. Os prémios dependem da cultura, da zona e da cobertura. Peça cotações por escrito e compare cobertura e prazo, não apenas o preço.
O pequeno agricultor pode ter seguro agrícola?
Sim, sobretudo através do seguro indexado embutido em sementes ou de projectos de apoio. A Hollard indica que o seguro por apólice directa é mais adequado a produtores com acesso a serviços financeiros e a cooperativas.
O que é seguro indexado?
É um seguro cujo pagamento depende de um índice, como a chuva medida numa estação ou a produtividade estimada por satélite. Não exige que um perito visite a sua machamba.
Que riscos cobre o seguro agrícola?
Depende do contrato. As fontes referem seca, chuva excessiva, cheias, pragas e doenças. Confirme sempre o que está incluído no seu contrato.
Onde pedir cotação?
Na EMOSE, na Hollard ou em corretores autorizados. Também pode perguntar ao fornecedor de sementes, à cooperativa ou ao SDAE do seu distrito.
Conclusão: como escolher o seguro agrícola certo em Moçambique
O seguro agrícola em Moçambique é uma ferramenta importante para proteger o investimento dos produtores contra riscos como secas, cheias e chuvas intensas, conforme as coberturas disponíveis. A escolha certa depende da localização da machamba, da cultura, do custo do prémio e das condições da apólice.
Antes de contratar, compare propostas, confirme os riscos cobertos, as exclusões e os procedimentos de indemnização. Combine o seguro com boas práticas agrícolas e planeamento financeiro para reduzir perdas e aumentar a resiliência da sua exploração.
Leia também o nosso guia sobre credito bancário e microcrédito para agricultura em Moçambique e partilhe este artigo com a sua associação de produtores. Já conhece alguma opção de seguro agrícola em Moçambique? Conte-nos a sua experiência nos comentários.
Fontes: Club of Mozambique/AIM (EMOSE, 2026); Hollard Moçambique; AIM (FTF-RESINA, 2024); MZ News (Seguro Climático da Semente); Lusa/DN (2018).